Kasstroomprognose maken: zo werkt het
Een kasstroomprognose laat per week of maand de verwachte ontvangsten, uitgaven en het banksaldo zien. Zo zie je op tijd of je genoeg geld hebt voor huur, salarissen en de btw. Winst is iets anders dan geld op de bank: aflossingen, investeringen, voorraad en btw tellen voor de kas anders dan voor de winst.
Door Redactie Nexora
Wat is een kasstroomprognose?
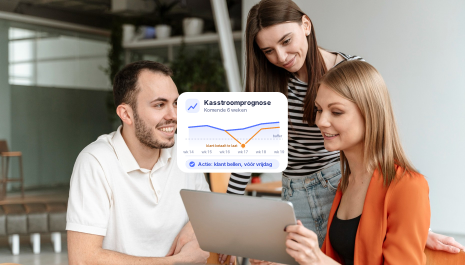
Een kasstroomprognose is een overzicht per week of per maand met drie regels: wat je verwacht te ontvangen, wat je verwacht te betalen en wat er daarna op de bank staat. Je begint bij het saldo van vandaag en rekent vooruit.
Zo zie je weken van tevoren of het saldo ergens te laag wordt, bijvoorbeeld als de salarissen en de btw-afdracht in dezelfde week vallen. Dan kun je nog iets doen: een klant bellen, een betaling verschuiven of een krediet regelen.
- Ontvangsten: betalingen van klanten, en bijvoorbeeld een lening of een teruggave van btw.
- Uitgaven: leveranciers, huur, salarissen, loonheffingen, btw, aflossingen en investeringen.
- Saldo: het saldo van de vorige periode plus de ontvangsten min de uitgaven.
Hoe verschilt dit van winst?
Winst is niet hetzelfde als geld op de bank. Aflossingen, investeringen, voorraad en btw tellen voor de kas anders dan voor de winst:
- Aflossing: geen kostenpost, dus de winst verandert niet, maar het geld gaat wel van je rekening.
- Investering: een machine betaal je in één keer, maar voor de winst schrijf je hem af over een aantal jaren. Die afschrijving kost later geen geld meer.
- Voorraad: wat je hebt ingekocht en nog niet verkocht, is geld dat vastzit. Voor de winst telt het pas als je het verkoopt.
- Btw: telt niet mee in je omzet of je winst, maar gaat wel door je kas: je ontvangt hem van klanten en betaalt hem later aan de Belastingdienst.
Daarom kan een bedrijf winst maken en toch krap zitten, of verlies draaien en geld op de bank hebben.
Hoe zet je ontvangsten in?
Zet ontvangsten op de datum dat klanten verwacht betalen, niet op de factuurdatum. Stuur je op 1 maart een factuur met een betaaltermijn van 30 dagen, dan zet je de ontvangst rond 31 maart. Betaalt een klant meestal later, reken dan met die ervaring.
- Gebruik de betaaltermijn van elke factuur en het betaalgedrag van de klant.
- Zet verwachte omzet uit offertes of de salespipeline er apart bij, met een voorzichtige schatting.
- Zet een teruggave van btw op het moment dat je hem verwacht.
Hoe zet je uitgaven in?
Zet vaste uitgaven zoals huur, salarissen, loonheffingen en de btw-afdracht op de datum dat ze worden betaald.
- Huur: op de dag dat de huur van je rekening gaat.
- Salarissen: de nettolonen op de dag van uitbetaling.
- Loonheffingen: uiterlijk op de laatste dag van de maand na het tijdvak van de loonaangifte.
- Btw: uiterlijk op de laatste dag van de maand na het btw-tijdvak; bij een kwartaalaangifte dus uiterlijk 30 april, 31 juli, 31 oktober en 31 januari.
- Leveranciers: op de vervaldatum van hun facturen.
Hoe vaak werk je het bij?
Werk de prognose minstens elke maand bij en vergelijk hem met wat er echt gebeurde. Zat je ernaast, kijk dan waarom: betaalde een klant later, of was een uitgave hoger? Neem dat mee in de volgende versie.
Zit je krap, werk hem dan elke week bij. Houd ook een buffer aan voor tegenvallers, zoals een klant die niet op tijd betaalt.
Voorbeeld: 't Groene Hart
Tuinbedrijf 't Groene Hart heeft genoeg werk en veel openstaande facturen, maar half april staat er weinig op de bank. De eigenaar maakt een prognose per week.
- Het saldo is € 12.000. Klanten betalen de facturen van maart, samen € 30.000, volgens de betaaltermijnen pas eind april.
- Eind april gaan de salarissen (€ 18.000), de loonheffingen over maart (€ 7.000) en de btw over het eerste kwartaal (€ 6.000) eraf: samen € 31.000.
- Betalen alle klanten op tijd, dan staat er daarna € 12.000 + € 30.000 − € 31.000 = € 11.000. Betaalt één klant met een factuur van € 10.000 te laat, dan is het € 1.000.
De eigenaar belt die klant om te vragen of de factuur op tijd wordt betaald, en spreekt met een leverancier af dat een factuur een maand later betaald mag worden. Zo is er een buffer.
Zo doe je dit in Nexora
In Nexora komen je openstaande facturen, je inkoopfacturen en je bank uit dezelfde administratie. In Management & BI zie je je cashpositie, en met forecast en scenario's reken je vooruit: wat een beslissing betekent voor cash, omzet, capaciteit en marge, voordat je hem neemt.
- De cijfers komen uit de systemen waarin je werkt, dus je wacht niet op de maandafsluiting.
- Per KPI stel je een norm en een eigenaar in; een afwijking wordt een actie met een eigenaar en een deadline.
- Nora zet een conceptrapportage klaar met de afwijkingen en een toelichting. Jij beoordeelt en beslist.
Lees meer over Management & BI in Nexora.
Veelgestelde vragen
Wat is het verschil tussen winst en kasstroom?
Hoe vaak werk ik mijn kasstroomprognose bij?
Waarom heb ik een buffer nodig?
Op welke datum zet ik betalingen van klanten?
Op welke datum zet ik huur en salarissen?
Bedrijfsvoering die met je meedenkt.
Laat ons in 30 minuten zien waar Nexora direct rust, grip en beweging kan creëren.